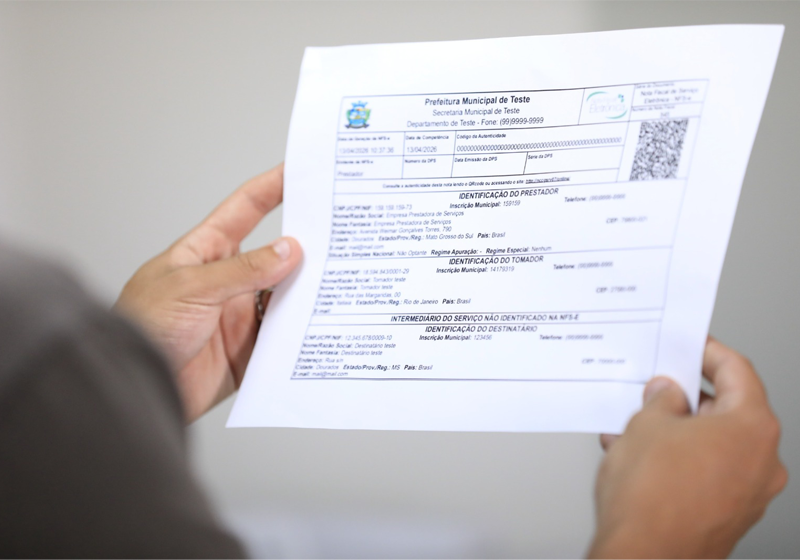

A reforma tributária (Emenda Constitucional nº 132), primeira grande reestruturação do sistema de impostos do país em décadas, foi promulgada em dezembro de 2023. No geral, ela simplifica a cobrança sobre o consumo e acaba com a cumulatividade (o chamado “imposto sobre imposto”). Além disso, unifica cinco tributos sobre o consumo (ICMS, ISS, IPI, PIS e Cofins) e os substitui por um modelo de IVA Dual (Imposto sobre Valor Agregado), a partir da CBS (Contribuição sobre Bens e Serviços), de competência federal, e IBS (Imposto sobre Bens e Serviços), de competência compartilhada entre estados e municípios. Várias regras e determinações já começam a ser adotadas — ou mesmo testadas e homologadas.
A Secretaria de Economia do Distrito Federal (Seec-DF) iniciou há meses a divulgação da necessidade de adoção desses novos processos e metodologias. O ambiente de produção para emissão da Nota Fiscal de Serviços Eletrônica (NFS-e) no Padrão Nacional, por exemplo, já se encontra disponível para utilização pelos sistemas próprios de emissão (Webservice). Essa disponibilização antecipada do ambiente tem como objetivo possibilitar que os contribuintes e empresas desenvolvedoras realizem a implantação gradativa da nova integração, promovendo os ajustes necessários e iniciando a emissão em produção assim que possível.
Assim, desde o dia 1º de outubro, a emissão da NFS-e no Padrão Nacional tornou-se obrigatória, ocasião em que o padrão Abrasf 2.04 foi definitivamente descontinuado no Distrito Federal. Agora, o Distrito Federal só passará a aceitar exclusivamente documentos transmitidos no Padrão Nacional, deixando de receber arquivos no layout Abrasf 2.04. Em caso de dúvidas técnicas relacionadas à integração via Webservice, os interessados poderão entrar em contato pelo e-mail: suporte@notacontrol.com.br.
Simples Nacional
Os contribuintes do Distrito Federal optantes pelo Simples Nacional, por sua vez, estão desde o dia 1º de outubro de 2026 tendo que, obrigatoriamente, emitir a Nota Fiscal de Serviços eletrônica (NFS-e) por meio do Emissor Nacional. A medida também cumpre as diretrizes da Reforma Tributária.
- Nota Legal começa a pagar créditos em dinheiro no DF
- Empresas têm até 30 de setembro para optar pelo Simples Nacional em 2027
- Nota Legal fará novo sorteio em novembro com prêmio de R$ 1 milhão
- Prazo para indicar conta para o segundo lote do Nota Legal vai até dia 20
- Prazo para resgatar créditos do Nota Legal termina nesta terça
Agora, emissão poderá ser realizada diretamente pelo painel web do Emissor Nacional ou via integração de sistemas por meio da API ADN. O emissor já está disponível neste endereço.
Autônomos
Os prestadores de serviços autônomos que possuem inscrição no Cadastro Fiscal do DF (CFDF) também deverão, a partir de 1º de novembro, emitir a Nota Fiscal de Serviços eletrônica (NFS-e) por meio do Emissor Nacional. Segundo auditores da Seec-DF, essa ação poderá ser realizada diretamente pelo painel web do Emissor Nacional ou via integração de sistemas por meio da API ADN. O emissor já está disponível neste endereço.
As regras que disciplinam essa medida foram publicadas na quinta-feira (29) no Diário Oficial do Distrito Federal (DODF) por meio da Instrução Normativa nº 15. A integração pode ser realizada diretamente pelo painel web do Emissor Nacional ou via integração de sistemas por meio da interface API do Ambiente de Dados Nacional (ADN). A Seec-DF lembra, porém, que a emissão de nota é facultativa para esse segmento, segundo o decreto nº 43.982, de 5 de dezembro de 2022.
Esse sistema de centralização e repositório funciona como uma base de dados única em nível nacional para notas fiscais de serviço (NFS-e), eventos (como cancelamentos ou cartas de correção), créditos, débitos e apuração. Ele permite a integração de sistemas, garantindo que prefeituras conveniadas, sistemas de gestão empresariais (ERPs), softwares de gestão e empresas enviem notas emitidas localmente ou baixem parâmetros e documentos fiscais de forma automatizada.
IBS e CBS
Em julho, ato conjunto da Receita Federal e o CGIBS estabelece o cronograma oficial de início da obrigatoriedade de emissão dos documentos fiscais eletrônicos destinados ao cumprimento das obrigações relacionadas ao IBS e à CBS. A norma representa um dos principais marcos operacionais da reforma tributária do consumo, pois define, de forma escalonada, quando cada documento fiscal eletrônico passará a ser utilizado para registrar as operações sujeitas ao IBS e à CBS.
*Com informações da Secretaria de Economia do Distrito Federal (Seec-DF)